Domain gesamtwohnfläche.de kaufen?
Wir ziehen mit dem Projekt
gesamtwohnfläche.de um.
Sind Sie am Kauf der Domain
gesamtwohnfläche.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesamtwohnfläche.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
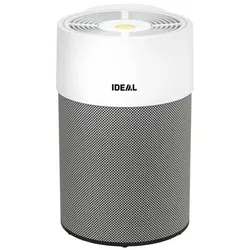
IDEAL Luftreiniger AP40 Pro Raumgröße bis 40 m2Der kompakte Luftreiniger AP40 PRO vereint klares Design mit effizienter Luftreinigung, bei geringen Geräuschemissionen und kleinem Energieverbrauch. Der neuartige 360°-Filter gewährleistet höchste Luftdurchsätze und eine optimale Filterung. Der Mehrlagenfilter filtert zuverlässig Schadstoffe und Verunreinigungen wie Staub, Feinstaub (PM10, PM2.5 und kleiner), Pollen und andere luftgetragene Allergene, Krankheitserreger wie Bakterien und Schimmelsporen (und hemmt deren Wachstum im Filter), Zigarettenrauch, Abgase (auch NO2), chemische Dämpfe (Formaldehyde, Toluol, n-Butane, VOC,...) und Gerüche aus der Innenraumluft. Über das zentrale Bedienelement EASY-TOUCH lassen sich alle Betriebszustände (Automatik, Level 1/2/3, Turbo und Nachtmodus) mit einem Fingertipp auswählen. Weitere Features wie Timerfunktion, Kindersicherung, Filterzustandsabfrage oder eine individuelle Anpassung der Leistungsstufen im Automatikmodus lassen sich bequem über die zugehörige App „IDEAL AIR PRO“ steuern. Der 360°-Filter ist durchschnittlich alle 12 Monate zu tauschen. Dies hängt vom Luftverschmutzungsgrad vor Ort und der Nutzungsintensität ab.241,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frank, Michael: Basics Mathe: FlächenberechnungBasics Mathe: Flächenberechnung , Einfach und einprägsam Grundwissen wiederholen (7. bis 9. Klasse) , Zündverteilerteile > Elektrik & Zündungen , Erscheinungsjahr: 201104, Produktform: Kartoniert, Titel der Reihe: Basics (Auer Verlag)##, Autoren: Frank, Michael~Schmidt, Hans J., Seitenzahl/Blattzahl: 64, Keyword: 7. bis 9. Klasse; Geometrie; Mathematik; Sekundarstufe I, Fachschema: Mathematik / Lehrermaterial~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Mathematik, Algebra, Geometrie, Fachkategorie: Unterricht und Didaktik: Religion~Unterricht und Didaktik: Mathematik~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II~Für die Sekundarstufe, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 299, Breite: 210, Höhe: 12, Gewicht: 209, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
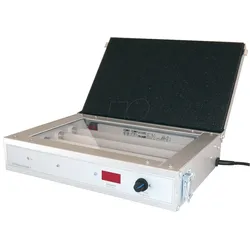
UV-BELICHTER 1 - UV-Belichtungsgerät, Nutzfläche 160x250mmUV-Belichtungsgerät in eloxiertem AluGehäuse mit elektronischem Timer zwei Einstellbereiche a) 1 - 600 sek b) 1 - 100 Min, Belichtung mit hochaktiven UV-Röhren (220Volt / 4x8Watt) Anschluss: Schutzkontaktstecker269,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Gartenhaus terragrau, Grundfläche: 9,3m²Gartenhaus terragrau, Grundfläche: 9,3m²Highlights:Gartenhaus aus hochwertiger nordischer Fichte mit wasserabweisender ProfilierungZylinderschloss mit 3 Schlüsseln sichert das Gartenhaus vor unbefugtem Zutritt von AußenDie Eckverbindungen bieten Schutz vor Wind und Regen Das Pultdach besteht aus Massivholzdach. Der vordere Dachüberstand von 205 mm schützt den Eingangsbereich darüber hinaus wirkungsvoll. Die Grundfläche beträgt 9,3 qm bei einem umbauten Raum von 23 cbm. Mit einer Seitenhöhe von 201 cm und einer Firsthöhe von 229,5 cm bietet das Gartenhaus optimale Raumnutzung. Das Gartenhaus ohne Anbauten hat ein Sockelmaß von 365 cm x 305 cm. Bodenbalken sorgen für den Schutz von unten und werden unter das Gartenhaus gelegt. Durch die Kesseldruckimprägnierung der Bodenbalken sind diese vor Witterungseinflüssen und holzzersetzenden Pilzen bereits geschützt. Die praktische und vormontierte Tür sorgt mit Ihren großzügigen Abmessungen und dem Massivholzrahmen für einen einfachen Zutritt in3168,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IDEAL Luftreiniger AP40 Pro Raumgröße bis 40 m2Der kompakte Luftreiniger AP40 PRO vereint klares Design mit effizienter Luftreinigung, bei geringen Geräuschemissionen und kleinem Energieverbrauch. Der neuartige 360°-Filter gewährleistet höchste Luftdurchsätze und eine optimale Filterung. Der Mehrlagenfilter filtert zuverlässig Schadstoffe und Verunreinigungen wie Staub, Feinstaub (PM10, PM2.5 und kleiner), Pollen und andere luftgetragene Allergene, Krankheitserreger wie Bakterien und Schimmelsporen (und hemmt deren Wachstum im Filter), Zigarettenrauch, Abgase (auch NO2), chemische Dämpfe (Formaldehyde, Toluol, n-Butane, VOC,...) und Gerüche aus der Innenraumluft. Über das zentrale Bedienelement EASY-TOUCH lassen sich alle Betriebszustände (Automatik, Level 1/2/3, Turbo und Nachtmodus) mit einem Fingertipp auswählen. Weitere Features wie Timerfunktion, Kindersicherung, Filterzustandsabfrage oder eine individuelle Anpassung der Leistungsstufen im Automatikmodus lassen sich bequem über die zugehörige App „IDEAL AIR PRO“ steuern. Der 360°-Filter ist durchschnittlich alle 12 Monate zu tauschen. Dies hängt vom Luftverschmutzungsgrad vor Ort und der Nutzungsintensität ab.241,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frank, Michael: Basics Mathe: FlächenberechnungBasics Mathe: Flächenberechnung , Einfach und einprägsam Grundwissen wiederholen (7. bis 9. Klasse) , Zündverteilerteile > Elektrik & Zündungen , Erscheinungsjahr: 201104, Produktform: Kartoniert, Titel der Reihe: Basics (Auer Verlag)##, Autoren: Frank, Michael~Schmidt, Hans J., Seitenzahl/Blattzahl: 64, Keyword: 7. bis 9. Klasse; Geometrie; Mathematik; Sekundarstufe I, Fachschema: Mathematik / Lehrermaterial~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Mathematik, Algebra, Geometrie, Fachkategorie: Unterricht und Didaktik: Religion~Unterricht und Didaktik: Mathematik~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II~Für die Sekundarstufe, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 299, Breite: 210, Höhe: 12, Gewicht: 209, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
UV-BELICHTER 1 - UV-Belichtungsgerät, Nutzfläche 160x250mmUV-Belichtungsgerät in eloxiertem AluGehäuse mit elektronischem Timer zwei Einstellbereiche a) 1 - 600 sek b) 1 - 100 Min, Belichtung mit hochaktiven UV-Röhren (220Volt / 4x8Watt) Anschluss: Schutzkontaktstecker269,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Waring Küchenmaschine mit Mixer und Kutter der 3,5-Quadratmeter-ReiheKüchenmaschine - Mixer Cutter - 3,5Qt Reihe Anschlussspannungen: 230/1/50 Elektrische Leistung (W): 600 Länge NET (mm): 292,1 Tiefe NET (mm) : 257,2 Höhe NETTO (mm): 406,4 Nettogewicht (kg): 10,36 Länge BRUTTO (mm): 495,3 Tiefe BRUTTO (mm): 330,2 Höhe BRUTTO (mm): 393,7 Gewicht BRUTTO (kg): 10,681064,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Viessmann Enthalpiewärmetauscher Vitovent 200-C ? bis 120 m2 Wohnfläche ? Wärme-...Viessmann Enthalpiewärmetauscher Vitovent 200-C - Effiziente Wärme- und Feuchterückgewinnung Der Viessmann Enthalpiewärmetauscher Vitovent 200-C ist eine Schlüsselkomponente für Lüftungssysteme. Er gewinnt Wärme und Feuchtigkeit aus der Abluft zurück. Dies senkt den Energieverbrauch und schafft ein gesundes Raumklima, indem er trockener Luft im Winter und übermäßiger Feuchtigkeit vorbeugt. VORTEILE: - Effiziente Wärmerückgewinnung: Spart Heizenergie durch Wärmeübertragung auf die Zuluft. - Optimales Feuchtigkeitsmanagement: Reguliert die Luftfeuchtigkeit, verbessert das Wohlbefinden. - Verbessertes Raumklima: Sorgt für frische, gefilterte Luft. - Hohe Energieeffizienz: Reduziert den Gesamtenergieverbrauch des Lüftungssystems. - Perfekte Passform: Speziell für Vitovent 200-C Lüftungsgeräte entwickelt. FUNKTION: Der Enthalpiewärmetauscher entzieht warmer Abluft Wärme und Feuchtigkeit, die auf frische Außenluft übertragen werden. Das reduziert die Heizlast und schafft ein angenehmes Raumklima, da die Zuluft nicht austrocknet. Zudem minimiert es Kondenswasserbildung und fördert so die Langlebigkeit. TECHNISCHE DATEN: - Modell-Nr.: 7377404 - Serie: Vitovent - Gerätetyp: Enthalpiewärmetauscher - Anwendung: Für Viessmann Lüftungsgeräte - EAN: 4054465848116 KOMPATIBILITÄT: Kompatibel mit Viessmann Vitovent 200-C Lüftungsgeräten (z.B. H11S A200 (L/R), H12E A200). EINSATZBEREICHE: Für Viessmann Vitovent 200-C Lüftungsgeräte in Wohngebäuden (kontrollierte Be- und Entlüftung). Ideal für energieeffiziente Haushalte mit Fokus auf angenehmem Raumklima. Besonders geeignet für Niedrigenergie-, Passivhäuser und Wohnungen bis 120 m2.1485,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.